Seguro de viaje para esquí y nieve
Un seguro de viaje pensado para la nieve: cubre lo que un seguro normal deja fuera, como el rescate en pista, el material de esquí y los días de forfait que pierdes si te lesionas.
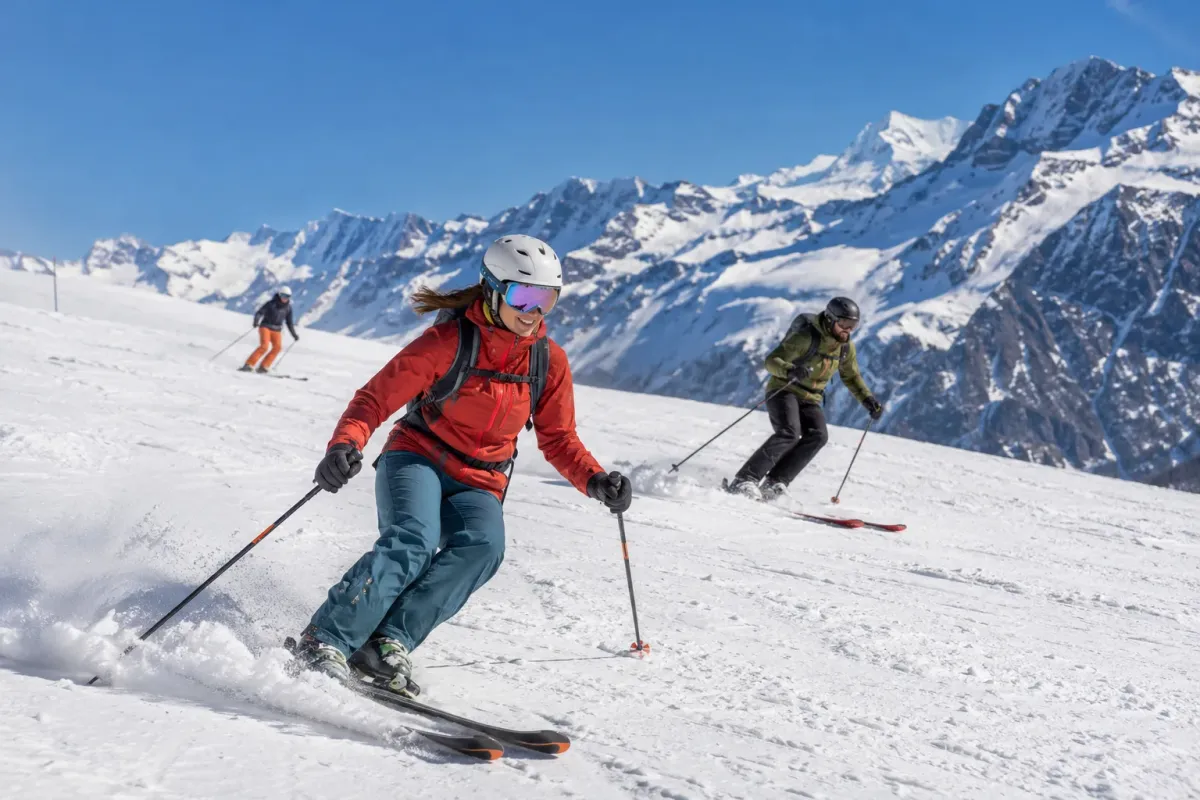
Esquiar y hacer snowboard son de las actividades en las que más se usa un seguro de viaje. Una caída tonta, una rodilla y un traslado en trineo de rescate bastan para que el fin de semana se convierta en un problema de gastos médicos y de organización.
Muchas pólizas básicas excluyen los deportes de invierno o los cubren solo si se declaran y se paga un suplemento. Por eso conviene saber qué buscar antes de comparar precios.
Qué cubre un seguro de viaje para esquí y nieve
Además de las coberturas de cualquier viaje, una póliza con esquí incluido debería tener estas.
Asistencia médica por lesiones de esquí
Consulta en el centro de la estación, pruebas, escayola, operación si hace falta e ingreso. Es la parte que más se usa en la nieve: las lesiones de rodilla, hombro y muñeca son las típicas.
Rescate y evacuación en pista
El traslado desde el lugar de la caída hasta el centro médico. En algunas estaciones el rescate se cobra al esquiador, así que esta cobertura importa. Mira la ficha de búsqueda y rescate para entender cómo funciona.
Material de esquí
Algunas pólizas cubren el robo o la rotura del material propio o alquilado. Casi siempre con un límite bajo y con condiciones sobre dónde lo has dejado.
Forfait y clases no disfrutados
Si te lesionas y no puedes esquiar los días que te quedan, algunas aseguradoras devuelven la parte proporcional del forfait, de la escuela o del alquiler. No es habitual en las pólizas más sencillas.
Responsabilidad civil
Si chocas con otra persona en pista y le causas lesiones, esta cobertura responde por los daños. Está explicada en responsabilidad civil.
Qué no cubre
La exclusión más importante es esquiar fuera de pista, sobre todo en zonas sin balizar o con riesgo de avalancha. Muchas pólizas no la cubren, otras la admiten solo con una modalidad concreta. Léelo en las condiciones, no lo supongas.
Tampoco suelen cubrir las competiciones, los saltos acrobáticos ni los accidentes con alcohol o drogas en el cuerpo. Para el resto de límites, consulta deportes y actividades.
Un ejemplo concreto
Una pareja de Madrid pasa cuatro días en una estación de los Pirineos. El segundo día, ella cae en un giro y se lesiona el ligamento de la rodilla. La bajan con el servicio de rescate, la atienden en el centro médico de la estación y la derivan a un hospital.
Con un seguro con esquí declarado, la aseguradora gestiona la consulta, el hospital y el regreso a casa. Si además tiene la cobertura de forfait, recupera la parte de los días que no ha podido usar. Sin esquí declarado, la aseguradora puede negarse a pagar y la factura corre de su cuenta.
De qué depende el precio
Los días de esquí
Se paga por duración. Un fin de semana cuesta menos que una semana, y para toda la temporada hay modalidades específicas.
La cobertura de material y forfait
Son extras opcionales. Añadirlos encarece la póliza, y compensa si llevas material propio o un forfait de varios días.
El tipo de esquí
Pista, snowboard, esquí de travesía o freeride no se tratan igual. Cuanto mayor el riesgo, más suplemento o más exclusiones.
Cómo contratarlo
Cuéntanos qué vas a hacer
Di si esquías en pista, haces snowboard o piensas salir fuera de pista. Es el dato que decide qué póliza sirve.
Pulsa Calcular precio
Indica destino, fechas y personas. Te enseñamos las opciones que admiten deportes de invierno y lo que cubre cada una.
Contrata antes de salir
La cobertura debe empezar antes del primer día de esquí. Guarda el teléfono de asistencia en el móvil y junto al forfait.
Errores que salen caros
No declarar el esquí. Es el error más habitual. Si la póliza no incluye deportes de invierno y tienes un accidente, la aseguradora puede rechazar el siniestro.
Salir fuera de pista sin comprobarlo. Que la póliza cubra la pista no significa que cubra el fuera de pista. Cada póliza fija sus límites y hay que leerlos.
Preguntas frecuentes
¿Mi seguro de viaje normal cubre el esquí?
Depende de la póliza. Muchas lo excluyen o lo cubren solo si lo declaras y pagas un suplemento. Antes de salir, revisa las condiciones o pídenos que lo comprobemos.
¿Está cubierto el rescate en helicóptero?
Algunas pólizas lo cubren dentro de la asistencia y otras lo limitan o lo excluyen. Mira la cobertura de búsqueda y rescate y los límites que pone cada aseguradora.
¿Puedo esquiar fuera de pista con el seguro?
Solo si la póliza lo admite de forma expresa. Es una de las exclusiones más habituales. Díselo a la aseguradora al pedir el presupuesto.
¿Me devuelven el forfait si me lesiono?
Solo si la póliza incluye esa cobertura y hay un parte médico que justifique que no puedes esquiar. No todas las pólizas la tienen, así que mira que esté en las condiciones.
¿Lo vemos juntos?
Escríbenos por WhatsApp al 644 325 160 o llámanos al 917 567 108.
También te puede interesar
Calcula el precio de tu seguro de viaje
Indica destino, fechas y viajeros y verás al momento los precios de varias aseguradoras. Puedes contratar en línea o pedir que te llamemos.
También puedes llamarnos al 917 567 108 .
Antes de abrir el comparador
El comparador lo presta la correduría Proyectos y Seguros. Para funcionar guarda datos en tu navegador (cookies y almacenamiento local) y usa una huella técnica del navegador. Solo lo cargamos si lo aceptas. Más información en la política de cookies.
No cargaremos el comparador. Puedes llamarnos al 917 567 108, usar el formulario de solicitud o dejar tu teléfono y te llamamos nosotros.
Sin coste para ti: el servicio lo remuneran las aseguradoras a la correduría. Los precios los calcula cada aseguradora con los datos que indiques.
¿Prefieres que lo estudie un asesor?
Dinos a dónde vas y cuándo. Comparamos varias aseguradoras y te enviamos la opción que mejor encaja, sin compromiso. Lunes a viernes de 9 a 21 y sábados de 10 a 14.
Si lo prefieres, llama al 917 567 108.
Actualizado el .
Las coberturas, los límites y las exclusiones dependen de cada aseguradora y de la modalidad contratada. Lo que vale es lo que digan las condiciones de tu póliza.