Seguro de cancelación de viaje
El seguro que te devuelve lo que has pagado y no puedes recuperar cuando tienes que anular el viaje por una causa que la póliza admite.
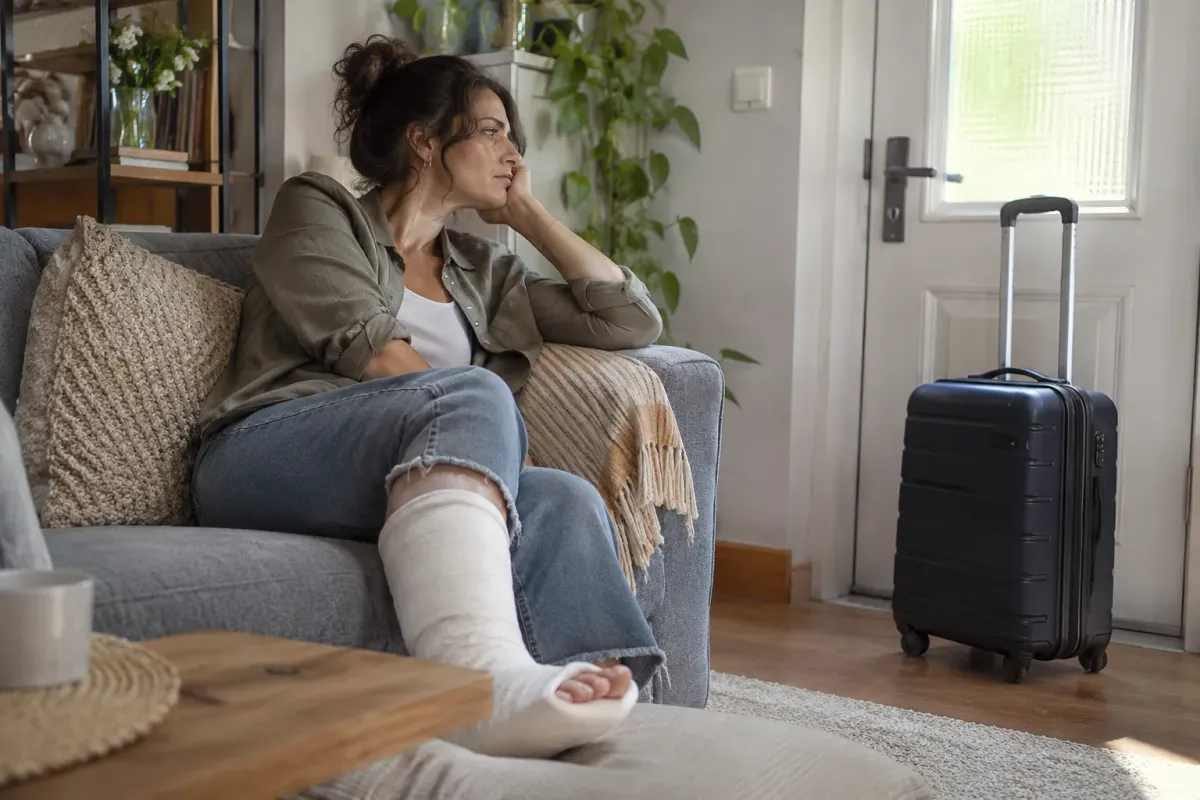
Un viaje se paga casi siempre antes de salir: vuelos, alojamiento, excursiones. Si ocurre algo grave y no puedes ir, gran parte de ese dinero se pierde. El seguro de cancelación existe para eso.
Es una cobertura muy útil y muy mal entendida. No sirve para cualquier motivo, y su valor depende de cuándo la contratas. Aquí tienes cómo funciona de verdad.
Qué es y cómo funciona
Si anulas el viaje por una causa recogida en la póliza, la aseguradora te devuelve los gastos que ya has pagado y que el proveedor no te reembolsa, hasta el límite que hayas contratado. Es decir, cubre la parte que pierdes, no el viaje entero a ciegas.
Se contrata sobre un viaje concreto y por un importe que tú declaras: lo que has pagado y podrías perder. Si declaras menos de lo que cuesta, la devolución puede quedarse corta.
Puede ir como cobertura opcional dentro de un seguro de viaje por días o como póliza específica. En la página sobre la cobertura de cancelación o interrupción tienes el detalle de la garantía.
Para quién es
Para quien ha pagado por adelantado un viaje que no se puede cambiar o anular sin penalización: una reserva no reembolsable, un crucero, un viaje organizado o unas vacaciones con toda la familia.
Cuanto más dinero hayas pagado y menos flexibles sean las condiciones de reserva, más sentido tiene. Si has reservado todo con tarifa flexible y cancelación gratuita, quizá no lo necesites.
Causas que suele cubrir
Cada póliza trae su lista cerrada. Estas son las que se repiten, pero lo que vale es el texto de tu contrato.
Enfermedad grave o accidente
Tuyo o de un familiar cercano, con un parte médico que impida viajar. Es la causa más habitual.
Fallecimiento
De un familiar o de una persona muy cercana, según la definición que use la póliza.
Causas laborales
Un despido o una incorporación a un nuevo trabajo que choca con las fechas, en las condiciones que fije cada póliza.
Qué no cubre
No cubre cambiar de opinión, ni que se haya estropeado la relación con quien ibas a viajar, ni el miedo a volar. Los motivos tienen que estar en la lista y poder demostrarse con documentos.
Las enfermedades que ya tenías antes de contratar quedan fuera salvo que la póliza las admita expresamente. Una descompensación de algo conocido, sin esa cláusula, no suele cubrirse. Si es tu caso, mira el seguro con enfermedades preexistentes.
Un ejemplo concreto
Lucía reserva unas vacaciones de diez días con alojamiento y vuelos sin reembolso y contrata la cancelación en el mismo momento. Una semana antes de salir tiene una operación urgente y su médico le prohíbe viajar.
Presenta el parte médico y las facturas de lo pagado. La aseguradora le devuelve lo que no pudo recuperar con los proveedores, dentro del límite contratado. Si hubiera contratado el seguro días después de saber que se iba a operar, la causa ya existía y no se habría cubierto.
De qué depende el precio
El importe que quieres proteger
Es el factor principal. Cuanto más pagado tengas, más cuesta asegurarlo.
Las causas incluidas
Una póliza con una lista amplia, o que añade la cancelación por cualquier causa, cuesta más que una de causas básicas.
El momento de contratar
Hacerlo al reservar suele ser más fácil y rápido que esperar. Cuanto más tardes, más restricciones puedes encontrar.
Cómo contratarlo
Hazlo el mismo día de la reserva
Muchas pólizas exigen contratar la cancelación cuando reservas o muy poco después. Pregúntalo antes de pagar el viaje.
Declara lo que has pagado
Suma vuelos, alojamiento y lo que no puedas recuperar. Ese es el importe que debes proteger.
Pulsa Calcular precio
Indica fechas, destino y gasto del viaje y compara. Si tienes dudas con las causas, pide que te llamemos.
Errores que salen caros
Contratarlo tarde. Si la causa de la anulación ya existía al contratar, la cobertura no responde.
Declarar un importe menor. Quedarte corto en la suma declarada te deja con menos devolución cuando lo necesitas.
Preguntas frecuentes
¿Puedo contratar la cancelación días después de reservar?
Depende de la póliza. Muchas fijan un plazo corto desde la reserva. Cuanto antes la contrates, menos riesgo de quedar fuera.
¿Cubre cancelar porque me ha entrado miedo o he cambiado de planes?
No. Solo cubre las causas de la lista de la póliza. Algunas modalidades ofrecen cancelar por cualquier causa, con condiciones y un coste mayor.
¿Me devuelven todo el dinero?
Te devuelven lo que has pagado y no puedes recuperar por otra vía, hasta el límite contratado. Si el proveedor ya te reembolsa una parte, esa no se cobra otra vez.
¿Qué hago si tengo que cancelar?
Avisa a la aseguradora y al proveedor lo antes posible, guarda los justificantes y sigue los pasos que te indiquen. Tienes más ayuda en cancelar el viaje por enfermedad.
¿Lo vemos juntos?
Escríbenos por WhatsApp al 644 325 160 o llámanos al 917 567 108.
También te puede interesar
Calcula el precio de tu seguro de viaje
Indica destino, fechas y viajeros y verás al momento los precios de varias aseguradoras. Puedes contratar en línea o pedir que te llamemos.
También puedes llamarnos al 917 567 108 .
Antes de abrir el comparador
El comparador lo presta la correduría Proyectos y Seguros. Para funcionar guarda datos en tu navegador (cookies y almacenamiento local) y usa una huella técnica del navegador. Solo lo cargamos si lo aceptas. Más información en la política de cookies.
No cargaremos el comparador. Puedes llamarnos al 917 567 108, usar el formulario de solicitud o dejar tu teléfono y te llamamos nosotros.
Sin coste para ti: el servicio lo remuneran las aseguradoras a la correduría. Los precios los calcula cada aseguradora con los datos que indiques.
¿Prefieres que lo estudie un asesor?
Dinos a dónde vas y cuándo. Comparamos varias aseguradoras y te enviamos la opción que mejor encaja, sin compromiso. Lunes a viernes de 9 a 21 y sábados de 10 a 14.
Si lo prefieres, llama al 917 567 108.
Actualizado el .
Las coberturas, los límites y las exclusiones dependen de cada aseguradora y de la modalidad contratada. Lo que vale es lo que digan las condiciones de tu póliza.